Americký provozovatel členských velkoobchodních prodejen Costco Wholesale Corporation (COST) zveřejnil za fiskální čtvrté čtvrtletí hospodářské výsledky, které překonaly konsenzuální odhady jak na úrovni zisku, tak tržeb. Čísla zároveň ukázala, jak se společnost vyrovnává s makroekonomickými tlaky ovlivňujícími maloobchodní sektor.
Zisk na akcii činil 6,60 dolaru. Konsenzus trhu počítal s 6,53 dolaru na akcii, skutečný výsledek tak odhad převýšil o sedm centů, tedy přibližně o 1,1 procenta.
Čtvrtletní tržby vystoupaly na 95,72 miliardy dolarů a rovněž se dostaly nad očekávání. Zdrojový text konkrétní konsenzuální odhad tržeb neuvádí. Výsledky společnost zveřejnila ve čtvrtek.
Costco provozuje síť velkoobchodních skladových prodejen založenou na členském modelu. Nejnovější čísla přicházejí v době, kdy maloobchodní firmy čelí vyšším nákladům a změnám v nákupním chování zákazníků, včetně rostoucího významu internetového prodeje a doručovacích služeb.
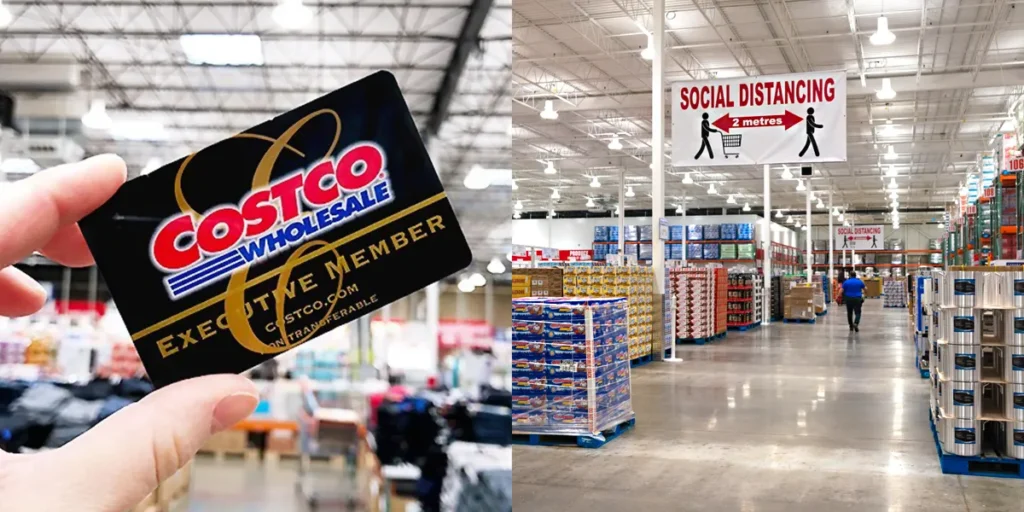
Navzdory výsledkům nad odhady se kurz akcií Costco v delším časovém pohledu snížil. Za posledních dvanáct měsíců cenné papíry společnosti odepsaly pět procent.
Mezi témata sledovaná investory patřil dopad vyšších nákladů na pohonné hmoty. Ty mohou ovlivňovat provozní výdaje maloobchodníků, zejména v oblastech zásobování rozsáhlé sítě prodejen a doručování objednávek.
Dalším sledovaným faktorem byla sílící konkurence v elektronickém obchodování. Costco vedle tradičních návštěv velkoobchodních prodejen rozšiřuje také možnosti doručení, které mají zákazníkům nabídnout více způsobů nákupu. Zdroj však neuvádí podrobnosti o konkrétních službách ani harmonogramu jejich dalšího rozvoje.
Analýza společnosti Goldman Sachs Group (GS) upozornila také na přístup Costco k vratkám spojeným se cly. Podle analytičky Kate McShane firma tyto prostředky přednostně využívá k investicím do cen. Tento postup patří mezi kroky, jimiž se řetězec snaží reagovat na širší nákladové tlaky.
McShane ve své páteční zprávě zmínila rovněž rostoucí zastoupení mladších členů zákaznického programu a rozšiřování doručovacích možností. Zdrojový text neposkytuje údaje o věkové struktuře členské základny ani o tom, jaký podíl tržeb připadá na jednotlivé formy doručení.

Součástí dalšího rozvoje společnosti je otevírání nových velkoobchodních prodejen. Ve fiskálním roce 2027 chce Costco svou síť rozšířit o 28 provozoven v čistém vyjádření. Tento údaj zohledňuje plánované přírůstky po odečtení případně uzavřených poboček.
Podle analýzy Goldman Sachs má většina nových skladových prodejen vzniknout v oblastech, kde je nabídka podobného typu obchodů omezená. Zdroj neupřesňuje konkrétní města, regiony ani rozdělení mezi domácí a zahraniční trhy.
Rozšiřování fyzické sítě tak probíhá souběžně s rozvojem doručovacích kanálů. Costco tím kombinuje svůj tradiční model velkoformátových členských prodejen s dalšími způsoby distribuce zboží. Podrobné finanční náklady plánované expanze ani očekávaný příspěvek nových provozoven k budoucím tržbám v uvedených informacích zveřejněny nebyly.
Hlavními zveřejněnými údaji tak zůstávají čtvrtletní tržby 95,72 miliardy dolarů, zisk 6,60 dolaru na akcii a plán čistého přírůstku 28 prodejen ve fiskálním roce 2027. Proti výsledkům nad konsenzem stojí pětiprocentní pokles akcií za uplynulý rok a pokračující pozornost trhu věnovaná nákladům na pohonné hmoty i konkurenci v internetovém maloobchodu.