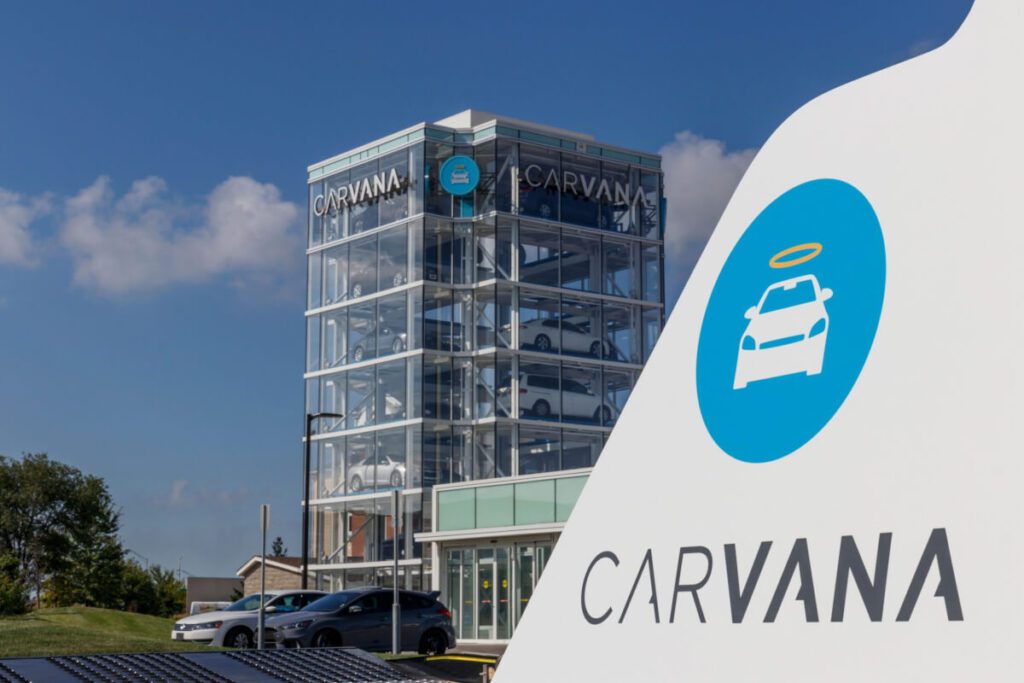
Akcie internetového prodejce ojetých automobilů Carvana (CVNA) v pátek vzrostly o 4,3 procenta na 64,75 dolaru. Trh se připravuje na zveřejnění hospodářských výsledků za třetí čtvrtletí, které společnost naplánovala na 28. října.
Páteční růst ovšem nezměnil širší vývoj od začátku roku. Od historického maxima na závěrečné bázi, jehož akcie dosáhly 22. ledna na úrovni 95,69 dolaru, jejich hodnota klesla o 33 procent. Aktuální kurz tak zůstává výrazně pod lednovým rekordem.
Vývoj ostatních amerických prodejců automobilů byl během pátečního obchodování smíšený. Akcie CarMax (KMX) odepsaly 1,2 procenta, zatímco AutoNation (AN) přidala jedno procento. Cenné papíry Group 1 Automotive (GPI) oslabily o 1,1 procenta.
Carvana se od konkurentů odlišovala nejen směrem pátečního pohybu, ale také jeho rozsahem. Z uvedené skupiny zaznamenala největší procentní změnu, zatímco dva další tituly uzavřely v záporném pásmu a AutoNation vykázala mírnější růst.

Jedním z faktorů, které mohou v nejbližším období ovlivňovat hospodaření Carvany, jsou vyšší úrokové sazby. Ty společnosti zvyšují náklady na financování a současně snižují výnosy, jež získává při následném prodeji automobilových úvěrů investorům.
Financování vozidel je proto důležité nejen pro zákazníky, ale také pro ekonomiku jednotlivých transakcí. Pokud náklady na získávání kapitálu rostou, zmenšuje se rozdíl mezi podmínkami úvěru poskytnutého zákazníkovi a cenou, za kterou může Carvana příslušnou pohledávku převést investorům.
Firma může část tohoto tlaku kompenzovat zvýšením sazeb účtovaných zákazníkům. Podle analytiků však záleží na rychlosti takového kroku. Příliš rychlé promítnutí vyšších nákladů do úvěrových podmínek by mohlo omezit poptávku po financování, a tím také ovlivnit prodej automobilů.
Analytici současně poukazují na růst prodaných jednotek a vyšší ziskovost Carvany ve srovnání s některými konkurenty. Podle dalšího hodnocení se provoz společnosti po dřívějších problémech spojených s restrukturalizací stabilizoval. Klíčovými údaji v nadcházející výsledkové zprávě proto budou počet prodaných vozů, tržby a vývoj upraveného provozního zisku.
Konsensus pro třetí čtvrtletí počítá se ziskem 44 centů na akcii. Očekávané tržby dosahují 7,6 miliardy dolarů. Zveřejněná čísla ukážou, zda se společnosti podařilo navázat na vývoj z předchozího čtvrtletí.
Carvana při červencovém zveřejnění výsledků za druhé čtvrtletí uvedla, že ve třetím kvartálu očekává mezikvartální zvýšení počtu vozů prodaných maloobchodním zákazníkům. Společnost tehdy neupřesnila konkrétní počet jednotek, vymezila však předpokládaný směr změny proti předchozím třem měsícům.
Pro celý rok firma předpokládá upravený zisk EBITDA mezi 2,7 a třemi miliardami dolarů. Horní hranice vlastního rozpětí leží mírně nad tehdejším odhadem Wall Street ve výši 2,95 miliardy dolarů, zatímco dolní hranice je o 250 milionů dolarů nižší.
Výsledky z 28. října tak nabídnou údaje potřebné k porovnání skutečného vývoje s červencovým výhledem společnosti. Vedle zisku a tržeb se pozornost soustředí také na maloobchodní objemy, upravený zisk EBITDA a dopad úrokových sazeb na náklady financování i prodej automobilových úvěrů investorům.