Wrześniowe dane o cenach producentów – wzrost o 6,8% w ujęciu rocznym – mogą sugerować wyhamowanie presji inflacyjnej w łańcuchach produkcyjnych (oczekiwano wzrostu o 7,6%). Jednak ceny importu w jenach wzrosły aż o 24,5% rok do roku, przy czym koszty chemikaliów, tworzyw sztucznych oraz metali nieżelaznych wzrosły odpowiednio o 13,3%, 12,8% i 40,2%. Oznacza to, że słabość jena, w połączeniu z utrzymującym się napięciem geopolitycznym na Bliskim Wschodzie, z coraz większą siłą przenosi zewnętrzne presje kosztowe na japońską gospodarkę. Wyhamowanie głównego wskaźnika cen producentów (PPI) jedynie maskuje ten strukturalny proces. Ekonomiści ankietowani przez agencję Reuters zauważyli, że dane o cenach producentów "wspierają zamiar Banku Japonii, by w odpowiednim czasie podnieść stopy procentowe", mimo braku pilnej potrzeby natychmiastowej podwyżki.
W czerwcu import ropy naftowej do Japonii wzrósł do 8,6 mln ton, przekraczając poziom z ubiegłego roku po raz pierwszy od czterech miesięcy. Głównym motorem tego wzrostu były dostawy ze Stanów Zjednoczonych, które w porównaniu z majem podwoiły się, osiągając 2,7 mln ton, co stanowi niemal jedną trzecią całkowitego importu. Zależność Japonii od dostaw z Bliskiego Wschodu spadła z 94% w 2025 roku do 62,3% w czerwcu.
Ropa ze Stanów Zjednoczonych jest jednak dla Japonii droższa o około 15% – różnica ta wynika z wyższych kosztów wydobycia ropy łupkowej oraz logistyki. Co więcej, japońskie rafinerie były historycznie przystosowane do przetwarzania cięższych gatunków ropy z Bliskiego Wschodu. Przejście na lżejszą ropę amerykańską wymaga dodatkowych nakładów inwestycyjnych na rekonfigurację procesów technologicznych. Z punktu widzenia dostępności surowca nie ma bezpośredniego ryzyka przerw w dostawach. Jeśli jednak cieśnina Ormuz pozostanie faktycznie zamknięta przez dłuższy czas, a ceny ropy utrzymają się na obecnym poziomie, Japonia będzie musiała zmierzyć się z kumulacją negatywnych szoków.
Wyższe koszty importu energii pogarszają relacje cenowe w handlu zagranicznym i bezpośrednio obniżają realny dochód narodowy. Jeśli cena ropy utrzyma się powyżej 100 USD za baryłkę, a ceny importu wyrażone w jenach będą nadal rosły, deficyt na rachunku obrotów bieżących może pogłębić się do poziomów niewidzianych od czasu pierwszego szoku naftowego. Wywiera to fundamentalną presję na jena, ponieważ finansowanie deficytu wymaga stałego napływu kapitału zagranicznego.
Drugim czynnikiem jest wpływ na realne dochody gospodarstw domowych. Wzrost cen energii i żywności już przyczynił się do stagnacji konsumpcji prywatnej. Jeśli wysokie ceny się utrzymają, realne dochody będą nadal spadać, co jeszcze bardziej ograniczy konsumpcję oraz wzrost PKB.
Trzeci czynnik wiąże się z inwestycjami przedsiębiorstw. Niepewność co do przyszłych cen energii i niezawodności dostaw skłania firmy do odraczania wydatków inwestycyjnych (capex).
Czwarty czynnik dotyczy oczekiwań inflacyjnych. Jeśli podwyższone koszty energii się utrzymają, Bank Japonii (BOJ) może zostać zmuszony do bardziej agresywnego podnoszenia stóp procentowych, niż wynikałoby to z samych warunków krajowych. Mogłoby to doprowadzić do gwałtownego spowolnienia gospodarczego i osłabienia jena, w miarę jak rynki zaczęłyby uwzględniać scenariusz recesyjny.
W scenariuszu bazowym rynek nadal zakłada, że w grudniu stopy procentowe Banku Japonii wyniosą 1,25%. Jeśli jednak szok energetyczny się przedłuży, kurs USD/JPY pozostanie zmienny, a różnica w stopach procentowych utrzyma się na wysokim poziomie – nawet grudniowa decyzja BOJ nie wyeliminuje jej całkowicie.
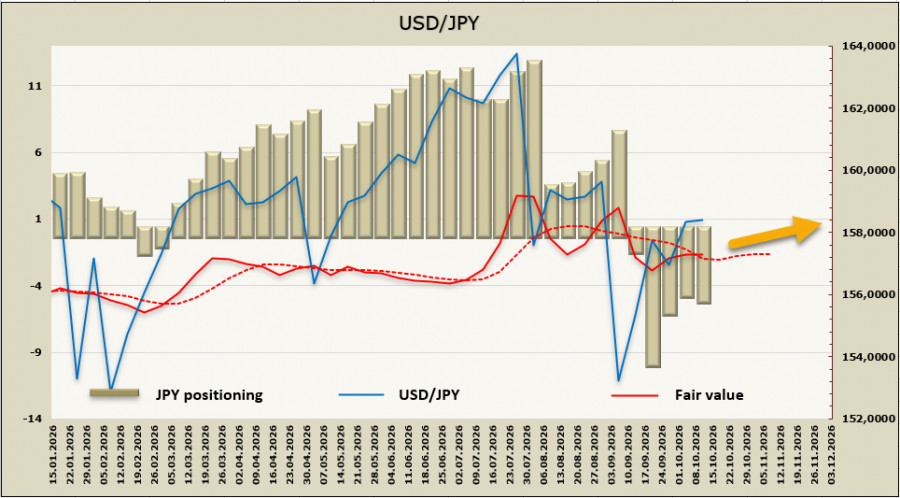
Pozycjonowanie spekulacyjne wskazuje na przewagę krótkich pozycji na jenie o wartości 4,93 mld USD w analizowanym tygodniu – jest to znacząca ekspozycja – jednak kurs nie wykazuje wyraźnego trendu i powrócił do swojej długoterminowej średniej.
Para USD/JPY powróciła do środka szerokiego przedziału wahań, który dominował w 2026 roku, a jej krótkoterminowy kierunek pozostaje niejasny. W poprzedniej analizie sugerowaliśmy, że przy braku wyraźnego impulsu para utrzyma się w zakresie 157–160. W ciągu ostatniego tygodnia niewiele się w tej kwestii zmieniło. Poziom oporu znajduje się na 160,35. Dopóki kurs pozostaje poniżej tej wartości, prawdopodobieństwo ponownego spadku wydaje się wyższe niż wznowienie trendu wzrostowego.